Laaduri finantseerimine 2026: Kuidas soetada tehnikat oma kapitali lukustamata?
Kas teie ettevõtte järgmine oluline arenguhüpe peaks jääma ootele vaid sellepärast, et vaba raha on lukustatud üheainsa masina ostu alla? Paljud ettevõtjad tunnevad täna põhjendatud hirmu, et suur ühekordne väljaminek pärsib rahavoogusid ja muudab igapäevase majandamise ebakindlaks. See on täiesti mõistetav mure, sest tehnika peab looma uusi võimalusi, mitte tekitama finantsilist survet. Selles artiklis selgitame põhjalikult, kuidas laaduri finantseerimine 2026. aastal aitab teil soetada vajaliku tehnika nii, et ettevõtte kapital säilib ja rahavood püsivad stabiilsena.
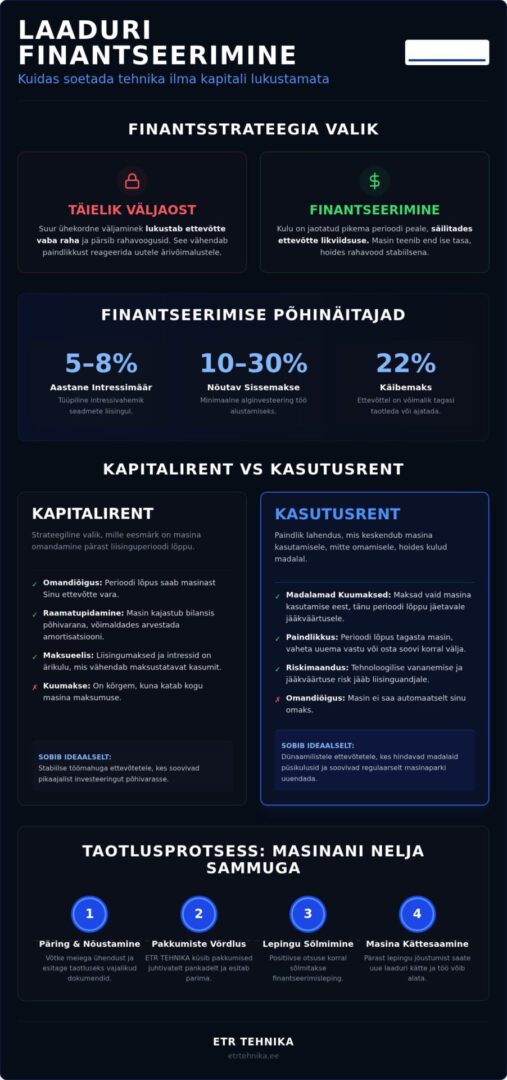
Lubame, et saate siit selge ja asjatundliku ülevaate praegustest liisingutingimustest, kus seadmete tüüpilised intressimäärad jäävad vahemikku 5 kuni 8 protsenti aastas. Vaatame lähemalt, millal eelistada kapitalirenti ja millal on mõistlikum valida kasutusrent, ning kuidas 22 protsendiline käibemaksukohustus teie igakuiseid makseid mõjutab. Seejuures anname praktilisi nõuandeid, kuidas saavutada väike sissemakse ja optimaalne kuumakse, mis tagavad, et uus laadur hakkab end kohe esimesest tööpäevast ise tasa teenima. Järgnevalt võtamegi süsteemselt ette kõik olulised valikukohad, mis aitavad teil teha kaalutletud ja turvalise investeerimisotsuse.
Põhipunktid
- Saate teada, kuidas soetada vajalik tehnika ilma ettevõtte käibekapitali lukustamata, hoides rahavood stabiilsena.
- Selgitame, millal on laaduri finantseerimine kasulikum läbi kapitalirendi ja millal pakub suuremat paindlikkust kasutusrent.
- Õpite eristama lühiajalise rendi ja pikaajalise liisingu kulusid, et valida oma projektidele kõige kasumlikum lahendus.
- Anname ülevaate finantseerimisprotsessi etappidest ja vajalikest dokumentidest, mis kiirendavad positiivse otsuse saamist.
- Tutvustame ETR TEHNIKA koostööd Eesti juhtivate pankadega, mis tagab teile turu parimad tingimused ja personaalse lähenemise.
Mis on laaduri finantseerimine ja miks eelistada seda väljaostule?
Laaduri soetamine on märkimisväärne investeering, mis nõuab sageli kümneid tuhandeid eurosid vaba kapitali. Selle asemel, et kogu see summa korraga masina alla kinni panna, pakub laaduri finantseerimine võimalust jaotada kulu pikema perioodi peale. See tähendab, et masin hakkab end ise teenima juba esimesest tööpäevast, samal ajal kui teie ettevõtte pangaarvel säilib vajalik puhver ootamatusteks või muudeks arendusprojektideks. Sisuliselt on tegu strateegilise valikuga, kus te ei maksa mitte tehnika omamise, vaid sellega loodava väärtuse eest.
Kapitali vabastamine on 2026. aasta majanduskeskkonnas kriitilise tähtsusega. Raha lukustamine “rauda” ehk põhivarasse vähendab ettevõtte paindlikkust. Kui kogu vaba raha on masina all kinni, võib tekkida raskusi uute hangete tagatiste pakkumisel või ootamatute turumuutustega kohanemisel. Finantseerimine võimaldab hoida vahendeid seal, kus need toodavad suurimat tulu, olgu selleks siis uued turunduskanalid või meeskonna laiendamine.
Likviidsuse säilitamine ettevõttes
Ettevõtte vereringe on selle rahavood. Finantseerimine aitab vältida hooajalisi madalseise, kus tulud on väiksemad, kuid püsikulud vajavad katmist. Tüüpiline sissemakse jääb vahemikku 10 kuni 30 protsenti, mis võimaldab alustada tööd minimaalse alginvesteeringuga. See hoiab teie investeerimisvõimekuse vaba ja tagab, et pangaarvel olev jääk on piisav ka siis, kui mõni klient peaks maksega hilinema. Nii säilib rahu ja kindlustunne igapäevastes äriprotsessides.
Maksunduslikud aspektid ja amortisatsioon
Juriidilise isiku jaoks on finantseerimisel selged eelised võrreldes eraisikuna ostmisega. Käibemaksukohustuslasena on teil võimalik 22 protsendiline käibemaks kohe tagasi taotleda või ajatada see vastavalt graafikule, olenevalt valitud lepingutüübist. Oluline on mõista, Mis on kapitalirent? See on lahendus, kus masin kajastub teie bilansis ja te rakendate sellele amortisatsiooni, vähendades seeläbi maksustatavat kasumit. Erinevalt eraisikust, kes tasub makseid oma netotulust, saavad ettevõtted liisingumakseid ja intresse käsitada ärikuluna, mis muudab tehnika soetamise märksa efektiivsemaks.
Tehnika uuendamise paindlikkus on veel üks argument, mida ei tohiks alahinnata. Kaasaegsed masinad on kütusesäästlikumad ja nutikamad, mis tähendab madalamaid jooksvaid kulusid. Finantseerimine võimaldab teil perioodi lõpus masina uue vastu vahetada ilma, et peaksite ise vana tehnika müügiga tegelema või muretsema selle jääkväärtuse pärast. Nii püsib teie masinapark alati konkurentsivõimelisena ja töökindlana.
Finantseerimislahendused: Kapitalirent vs kasutusrent
Õige finantsinstrumendi valimine on sama kriitiline otsus kui masina enda tehniliste parameetrite hindamine. Laaduri finantseerimine ei ole universaalne teenus, vaid pakub erinevaid teid sõltuvalt teie ettevõtte pikaajalisest strateegiast ja rahavoogude juhtimise vajadusest. Eestis on peamisteks valikuteks kapitalirent ja kasutusrent, kuid 2026. aasta turul on nende kõrvale kindlalt kanda kinnitanud ka rohelised finantseerimisskeemid ja paindlikud järelmaksulahendused.
Millal valida kapitalirent?
Kapitalirent on suunatud ettevõtjale, kellel on selge ja pikaajaline plaan masinat ise lõpuni kasutada. Selle lahenduse puhul tasute liisinguperioodi jooksul masina täismaksumuse koos intressidega, mis seadmete puhul jäävad tüüpiliselt vahemikku 5 kuni 8 protsenti aastas. Pärast viimase osamakse tasumist läheb masina omandiõigus automaatselt teie ettevõttele. See on strateegiliselt mõistlik valik stabiilse töökoormusega ettevõtetele, kes soovivad vara kajastada oma bilansis ja rakendada sellele amortisatsiooni, vähendades seeläbi maksustatavat tulu.
Kuna masin jääb pärast lepingu lõppu teile, on see investeering ettevõtte põhivarasse. See eeldab aga valmisolekut kanda masina vananemisega seotud riske ja hoolitseda selle järelturu väärtuse eest ise. Tüüpiline sissemakse jääb siinkohal 10 ja 20 protsendi vahele, sõltuvalt ettevõtte finantsseisundist ja masina vanusest.
Kasutusrendi eelised dünaamilises äris
Kui teie prioriteet on hoida igakuised kulud kontrolli all ja tagada masinapargi pidev uuenemine, on kasutusrent eelistatud tee. Erinevalt kapitalirendist ei tasu te siin masina täismaksumust, vaid maksate selle kasutamise eest. Perioodi lõppu jäetakse jääkväärtus, mis määratakse turuprognooside põhjal. See tähendab märgatavalt madalamaid kuumakseid, mis on eriti oluline kiiresti arenevatele ja dünaamilistele ettevõtetele.
Kasutusrendi puhul on olulised järgmised aspektid:
- Tehnoloogilise riski maandamine: Perioodi lõpus saate masina lihtsalt tagastada ja vahetada see uue, efektiivsema mudeli vastu.
- Jääkväärtuse kindlus: Te ei pea muretsema, milline on kasutatud laaduri hind järelturul viie aasta pärast, selle riski võtab liisinguandja.
- Likviidsus: Kuna kuumaksed on madalamad, jääb ettevõttele rohkem vaba raha muudeks tegevusteks.
Väiksemate seadmete või näiteks ATV-de ja UTV-de puhul on sageli mugavaim lahendus järelmaks, mis pakub kiiret otsustusprotsessi ja lihtsustatud asjaajamist. Samuti tasub 2026. aastal uurida rohelise finantseerimise võimalusi. Paljud Eesti pangad pakuvad madala heitgaasiga tehnikale soodsamaid intressimäärasid, mis jäävad sageli vahemikku 4 kuni 5,5 protsenti. See on osa laiemast suunast toetada säästlikumat majandamist. Kui soovite leida oma projektile täpseima lahenduse, tasub tutvuda meie pakutava tehnika ja finantseerimisvõimalustega lähemalt, et leida teie vajadustele vastav optimaalne tasakaal.
Laadurite rent vs ost: Milline valik on kasumlikum?
Ettevõtte juhid seisavad sageli küsimuse ees, kas vajalik tehnika lühiajaliselt rentida või valida pikaajaline laaduri finantseerimine. Valik sõltub eeskätt tööde iseloomust ja masina prognoositavast kasutuskoormusest. Lühiajaline rent on asendamatu, kui vajate masinat konkreetseks, kuni paarikuuliseks projektiks või ootamatu töömahu kasvu katmiseks. Samas on rendi päevatasu oluliselt kõrgem kui liisingu igapäevane kulu, sest rendileandja peab hinda sisse arvestama ka masina seisuaegade ja hooldusega seotud riskid.
Kuluprognoos näitab, et pikaajaline rentimine muutub kallimaks kui liising tavaliselt siis, kui masina vajadus ületab kolme kuni nelja kuud. Peamine kriteerium on siin masina kasutusaste ehk töötunnid aastas. Kui laadur töötab aastas rohkem kui 500 kuni 700 tundi, on finantseerimine peaaegu alati kasumlikum valik. Sellise koormuse juures katab masina tehtud töö nii liisingumaksed kui ka jooksvad hoolduskulud, jättes ettevõttele suurema marginaali võrreldes renditeenuse kasutamisega.
Otsustusmudel: 5 küsimust enne valiku tegemist
Enne lõpliku otsuse langetamist soovitame läbi mõelda järgmised punktid, mis aitavad leida teie olukorrale sobivaima lahenduse:
- Projekti kestus: Kas vajadus tehnika järele on ühekordne või korduv?
- Tööde maht: Mitu töötundi masin reaalselt kuus teeb?
- Krediidivõimekus: Kas ettevõtte finantsnäitajad võimaldavad soodsatel tingimustel liisingut?
- Lisaseadmete vajadus: Kas vajate spetsiifilisi lisaseadmeid, mida renditurul napib?
- Hoolduse valmidus: Kas teil on ressurssi masina korrapäraseks hooldamiseks või eelistate muretut täisteenust?
Täisteenusliising kui kuluefektiivne kuldne kesktee
Paljude ettevõtete jaoks on ideaalne lahendus täisteenusliising. See ühendab endas finantseerimise ja rendi parimad omadused. Ühe fikseeritud kuumakse sisse on arvestatud nii masina maksumus, intressid, kaskokindlustus kui ka kõik korralised hooldused. See muudab kulude planeerimise äärmiselt täpseks, kuna ootamatud remondiarved ei löö rahavoogusid sassi. Lisaks säilitab professionaalselt hooldatud tehnika paremini oma jääkväärtust, mis on oluline argument liisinguandjale paremate tingimuste pakkumiseks. Rohkem infot leiate meie artiklist, kus käsitletakse laadurite müügi ja valiku kohta käivaid olulisi detaile.
Vastutus masina seisukorra eest jaguneb vastavalt valitud mudelile. Kui tavapärase finantseerimise puhul on hooldusgraafiku järgimine ja remonditööde korraldamine täielikult omaniku õlgadel, siis täisteenuse puhul hoolitseb selle eest partner. See vabastab teie meeskonna tehnilistest muredest ja lubab keskenduda põhitegevusele, teades, et laaduri finantseerimine ja korrashoid on usaldatud asjatundjate kätte.
Finantseerimisprotsessi etapid: Taotlusest kuni masina kättesaamiseni
Tehnika soetamine on süsteemne tegevus, kus selgus ja kiirus on määrava tähtsusega. Erinevalt tavapärasest pangalaenust on laaduri finantseerimine tihedalt seotud konkreetse varaga, mis tähendab, et protsess algab sobiva masina väljavalimisest. Kui olete leidnud oma vajadustele vastava mudeli, koostab müüja teile ametliku hinnapakkumise. See dokument on aluseks kogu järgnevale finantssuhtlusele, sisaldades masina täpseid tehnilisi andmeid ja lõplikku maksumust.
Järgmine samm on finantseerimistaotluse esitamine valitud liisingupartnerile. Siinkohal on oluline teada, et müüja roll on sageli kriitilisem, kui esmapilgul tundub. Meie kogemus näitab, et korrektselt ette valmistatud dokumendid ja müüjapoolne kiire infovahetus pangaga võivad lühendada otsustusprotsessi mitme päeva võrra. Kui liisinguandja on taotluse läbi vaadanud ja teinud positiivse otsuse, järgneb lepingutingimuste läbirääkimine ja allkirjastamine. Protsess kulmineerub sissemakse tasumise ja masina ametliku üleandmisega, kus vormistatakse üleandmis-vastuvõtmisakt.
Kuidas ette valmistada edukas finantseerimistaotlus?
Pangad ja liisinguandjad hindavad eeskätt teie ettevõtte jätkusuutlikkust ja maksevõimet. Eduka taotluse aluseks on värsked finantsandmed, tavaliselt viimase majandusaasta aruanne ning jooksva aasta bilanss ja kasumiaruanne, mis ei ole vanemad kui kaks kuud. Lisaks numbritele on oluline ka sisuline selgitus. Lühike ja konkreetne äriplaan või kirjeldus, kuidas uus laadur aitab kulusid kokku hoida või tulusid suurendada, annab finantseerijale vajaliku kindlustunde.
Mõnel juhul, näiteks alustavate ettevõtete puhul või kui finantsnäitajad on piiripealsed, võidakse küsida täiendavaid tagatisi või juhatuse liikme käendust. See on tavapärane praktika riskide maandamiseks ja ei tähenda automaatselt eitavat vastust. Läbipaistvus ja avatud dialoog on siin parimad abilised.
Lepingutingimuste “peen kiri”: millele tähelepanu pöörata?
Lepingu allkirjastamisel süvenege detailidesse, mis mõjutavad teie kulusid pikaajaliselt. 2026. aasta turul on intressimäärad dünaamilised. Saate valida fikseeritud intressi või Euriboriga seotud määra vahel. Kui Euribor on langustrendis, võib ujuv intress olla soodsam, kuid fikseeritud määr pakub kindlustunnet kulude planeerimisel. Arvestage ka ühekordse lepingutasuga, mis on tavaliselt 0,5 kuni 1 protsenti masina maksumusest.
Pöörake tähelepanu ka kohustuslikule kaskokindlustusele. Rasketehnika puhul on see vältimatu kulu, mis peab kehtima kogu liisinguperioodi vältel. Samuti kontrollige varajase lõpetamise tingimusi juhuks, kui soovite masina enne tähtaega välja osta või uue vastu vahetada. Kui soovite protsessi alustada kindla partneriga, kes aitab teil nendes küsimustes orienteeruda, tutvuge meie finantseerimislahenduste ja tehnikavalikuga lähemalt.
ETR TEHNIKA finantseerimislahendused: Rohkem kui lihtsalt liising
ETR TEHNIKA ei positsioneeri end pelgalt masinate müüjana, vaid teie pikaajalise partnerina, kes mõistab tehnika elutsükli finantsilist poolt süvitsi. Meie kogemus näitab, et laaduri finantseerimine on kõige efektiivsem siis, kui see on rätsepatööna kohandatud vastavalt ettevõtte tegelikule töökoormusele ja rahavoogudele. Selle saavutamiseks oleme loonud tugeva koostöövõrgustiku Eesti juhtivate finantsasutustega nagu LHV, SEB ja Luminor. See tähendab, et te ei pea ise kulutama aega pankade vahel liikumiseks, vaid meie spetsialistid aitavad leida just teie profiilile sobivaima partneri.
Meie lähenemine on suunatud terviklahendustele, mis ületavad tavapärase pangaliisingu piire. ETR TEHNIKA pakub võimalust koondada ühte finantseerimislepingusse nii põhiseade, vajalikud lisaseadmed kui ka esimese perioodi hoolduspaketid. See kehtib nii uute masinate kui ka meie laia väikelaadurite valikut puudutavate pakkumiste kohta. Üks fikseeritud kuumakse, mis katab kogu tehnilise valmiduse, muudab eelarvestamise selgeks ja läbipaistvaks, hoides teie igapäevase majandamise murevaba.
Miks valida finantseerimine ETR TEHNIKA kaudu?
Pangad hindavad riske sageli kuivade numbrite põhjal, kuid ETR TEHNIKA tunneb tehnika reaalset väärtust ja vastupidavust karmides töötingimustes. See kompetents lubab meil olla tõhusaks vahelüliks kliendi ja liisinguandja vahel, aidates selgitada konkreetse investeeringu tulusust ja perspektiivi. Meie eksperdid nõustavad teid masina elukaare planeerimisel nii, et valitud finantsskeem oleks kooskõlas tehnika prognoositava tööea ja järelturu väärtusega. Lisaks saame finantseeringusse kaasata varuosad ja pikaajalised hoolduslepingud, mis vähendab ootamatute kulude riski ja säilitab ettevõtte likviidsuse.
Garantii ja järelteeninduse mõju finantseeringule
Tehnika tehniline seisukord ja selle finantseerimistingimused on omavahelises otseses seoses. Regulaarne ja dokumenteeritud hooldus, mida teostab ETR TEHNIKA professionaalne meeskond, tõstab märgatavalt masina prognoositavat jääkväärtust. Liisinguandja jaoks on see märk madalamast riskist, mis sageli väljendub kliendi jaoks soodsamates intressimäärades või väiksemas sissemakses. Mida kindlam on partner masina korrashoiu osas, seda paindlikumaid tingimusi on võimalik saavutada.
ETR TEHNIKA garantiiperiood pakub täiendavat turvavõrku, välistades olukorra, kus peate tasuma kalleid remondiarveid ajal, mil liisingumaksed alles jooksevad. Meie klienditugi püsib teie kõrval kogu finantseerimisperioodi vältel, tagades tehnika katkematu töö ja aidates vajadusel lepingutingimusi vastavalt äri muutuvatele vajadustele kohandada. Selline sünergia tehnilise kompetentsi ja finantsnõustamise vahel teeb meist usaldusväärse seljataguse igale Eesti ettevõtjale.
Teie ettevõtte kasv algab targast investeeringust
Investeering kaasaegsesse tehnikasse ei tohiks kunagi tähendada kompromissi ettevõtte igapäevases turvatundes ega vaba kapitali liigset lukustamist. Nagu artiklis selgus, on laaduri finantseerimine 2026. aastal strateegiline otsus, mis võimaldab säilitada likviidsuse ja samal ajal tõsta tööefektiivsust uue põlvkonna masinate abil. Olgu teie valikuks pikaajaline kapitalirent või tehnoloogilisi riske maandav kasutusrent, peamine on vaadata masinat kui vahendit, mis peab end ise teenima ja ettevõtte väärtust kasvatama.
ETR TEHNIKA on siinkohal teie usaldusväärne partner, kes viib kokku tehnilise tipptaseme ja parimad finantstingimused. Meie pikaajaline koostöö Eesti suurpankadega ja süvitsi minev professionaalne nõustamine tagavad, et teie investeering on kaitstud nii täna kui ka aastate pärast. Pakume tõelist terviklahendust, kus müük, asjatundlik hooldus ja paindlik finantseering moodustavad ühtse ja loogilise terviku, säästes teie väärtuslikku aega ja hoides fookuse äri põhitegevusel.
Küsi personaalset finantseerimispakkumist ETR TEHNIKA spetsialistidelt ja loome koos kindla vundamendi teie ettevõtte järgmiseks arenguhüppeks. Oleme teile toeks igas etapis, tagades tehnika pikaajalise ja eduka toimimise.
Korduma kippuvad küsimused laadurite finantseerimise kohta
Milline on tavaliselt minimaalne sissemakse laaduri liisimisel?
Tavaliselt algab minimaalne sissemakse 10 protsendist masina maksumusest, kuid see sõltub eeskätt teie ettevõtte finantsseisundist ja valitud tehnika vanusest. Uute laadurite puhul on 10 kuni 15 protsenti standardne ootus, samas kui kasutatud seadmete või alustavate ettevõtete puhul võib liisinguandja küsida 20 kuni 30 protsenti. See esimene makse vähendab teie igakuist kulu ja näitab finantseerijale teiepoolset valmidust projekti panustada.
Kas ETR Tehnika kaudu on võimalik finantseerida ka kasutatud laadureid?
Jah, ETR Tehnika pakub võimalust finantseerida nii uusi kui ka vähekasutatud masinaid meie valikust. Kasutatud laaduri finantseerimine sõltub masina vanusest ja tehnilisest seisukorrast, kuna liisinguandjad soovivad kindlustunnet vara väärtuse säilimise osas. Meie spetsialistid aitavad ette valmistada vajalikud hindamisaktid ja dokumendid, et ka kasutatud tehnika soetamine kulgeks sama sujuvalt kui uue ostmine. Oluline on, et masina vanus liisinguperioodi lõpuks ei ületaks tavaliselt 10 kuni 12 aastat.
Kui pikk on tavaline finantseerimisperiood rasketehnika puhul?
Rasketehnika puhul jääb tavapärane finantseerimisperiood vahemikku 12 kuni 60 kuud ehk kuni viis aastat. Väga kalli ja pika elueaga tehnika puhul on erandkorras võimalik taotleda ka kuni seitsmeaastast graafikut, kuid see sõltub konkreetse masina amortisatsioonimäärast. Perioodi pikkuse valimisel tasub arvestada, et kuumakse oleks kooskõlas masina teenitava tuluga. Lühem periood tähendab väiksemaid intressikulusid, samas kui pikem periood hoiab teie ettevõtte igakuised rahavood vabavana.
Kas liisinguperioodi ajal on võimalik masinat ja lisaseadmeid vahetada?
Liisinguperioodi ajal on võimalik tehnika uue vastu vahetada, kuid see eeldab tavaliselt olemasoleva lepingu muutmist või uue sõlmimist. See on eriti levinud kasutusrendi puhul, kus saate perioodi lõpus või kokkuleppel varem masina tagastada ja valida kaasaegsema mudeli. Lisaseadmete puhul saame need sageli lisada olemasolevasse finantseerimisse või vormistada eraldi järelmaksuna. Meie meeskond aitab leida tehniliselt ja finantsiliselt kõige mõistlikuma viisi teie masinapargi ajakohastamiseks.
Millised on nõuded ettevõttele, et saada positiivne finantseerimisotsus?
Positiivse otsuse saamiseks jälgivad finantseerijad eeskätt ettevõtte maksevõimet, omakapitali taset ja senist maksekäitumist. Vajalik on esitada viimane majandusaasta aruanne ning jooksva aasta bilanss ja kasumiaruanne. Ettevõttel ei tohi olla maksuvõlgu ega kehtivaid maksehäireid. Pangad hindavad ka seda, kas laaduri finantseerimine on kooskõlas teie põhitegevusega ja kas uus masin toetab äri kasvu. Korrektselt esitatud andmed ja selge selgitus tehnika vajaduse kohta kiirendavad protsessi oluliselt.
Kuidas mõjutab Euribori tõus minu igakuist laadurimakset?
Enamik liisingulepinguid on seotud Euriboriga, mis tähendab, et selle määra tõus suurendab otseselt teie igakuist intressimakset. Tavaliselt vaadatakse Euribori tase üle iga kuue kuu tagant ja vastavalt sellele korrigeeritakse maksegraafikut. Kui soovite vältida intressikõikumistest tulenevaid riske, on võimalik küsida fikseeritud intressiga pakkumist, kuigi see võib alguses olla ujuvast määrast veidi kõrgem. See annab teile aga täieliku kindlustunde kulude planeerimisel kogu finantseerimisperioodi vältel.
Kas finantseerimine on võimalik ka alustavale ettevõttele?
Finantseerimine on võimalik ka alustavale ettevõttele, kuid tingimused on tavapärasest rangemad. Sageli nõutakse sellisel juhul suuremat sissemakset, mis jääb 20 kuni 30 protsendi vahele, ning juhatuse liikme isiklikku käendust. Mõnikord võib pank küsida ka lühikest äriplaani või prognoose, mis tõestavad masina rakendatust. ETR Tehnika on abistanud paljusid uusi ettevõtteid sobiva lahenduse leidmisel, aidates neil soetada vajaliku tehnika ilma kogu stardikapitali ühe masina alla lukustamata.
Mis saab masinast liisinguperioodi lõpus?
Masina saatus perioodi lõpus sõltub valitud lepingutüübist. Kapitalirendi puhul läheb masina omandiõigus pärast viimast makset automaatselt teie ettevõttele. Kasutusrendi puhul on teil aga kolm valikut: tagastada masin müüjale, pikendada lepingut või osta laadur välja eelnevalt kokkulepitud jääkväärtusega. See annab teile vabaduse otsustada vastavalt sellele, kas soovite jätkata sama masinaga või eelistate investeerida uude ja modernsemasse tehnikasse, hoides oma masinapargi alati efektiivsena.